
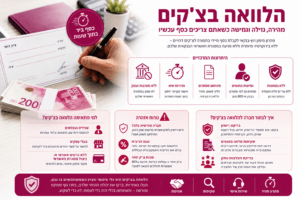
בעולם שבו הבנקים הופכים נוקשים יותר ויותר, וימי האשראי של כולנו נמתחים עד הקצה, רבים מחפשים פתרונות מימון יצירתיים, מהירים ונגישים. אחת האפשרויות הבולטות ביותר בשוק החוץ-בנקאי היא הלוואה בצ'קים.אם אתם זקוקים לכסף נזיל באופן מיידי, הגעתם למקום הנכון. במדריך זה נסביר בדיוק מהי הלוואה כנגד צ'קים, איך היא עובדת, למי היא מתאימה, וממה חייבים להיזהר כדי לשמור על היציבות הפיננסית שלכם עם זאת, לפני שמתחייבים לכל הלוואה, חשוב להבין את תנאי ההחזר, גובה הריבית, העמלות הנלוות וההשפעה על ההתנהלות הפיננסית העתידית. במדריך זה נסביר כיצד פועלת הלוואה בצ'קים, מהם היתרונות והחסרונות שלה, למי היא עשויה להתאים ומה חשוב לבדוק לפני חתימה על הסכם ההלוואה.
מהי הלוואה בצ'קים ואיך המנגנון עובד?
הלוואה בצ'קים (המכונה לעיתים גם ניכיון צ'קים או הלוואה כנגד צ'קים דחויים) היא פתרון מימון חוץ-בנקאי מהיר ויעיל. התהליך פשוט למדי: במקום החזר חודשי מסורתי באמצעות הוראת קבע או חיוב כרטיס אשראי, נקבע מראש לוח תשלומים מסודר, והלווה מוסר לגוף המממן סדרת צ'קים דחויים (של עצמו או של לקוחותיו) עבור כל מועד פירעון. בתמורה, הלווה מקבל את סכום המימון במזומן או בהעברה בנקאית מיידית, כאשר סדרת הצ'קים מייצגת את מסלול ההחזר המלא, בתוספת הריבית והעמלות שנקבעו מראש בחוזה.
קיימים שני מסלולים עיקריים:
-
צ'קים עצמיים: אתם רושמים צ'קים מחשבונכם האישי או העסקי לחברה המלווה, והם נפרעים מדי חודש כנגד סכום ההלוואה שקיבלתם.
-
צ'קים של לקוחות (עבור עסקים): פתרון פופולרי לעסקים שקיבלו צ'קים דחויים מלקוחות וזקוקים לתזרים מזומנים מיידי (Cash Flow) במקום לחכות חודשים למועד הפירעון.
היתרונות המרכזיים של הלוואות בצ'קים
הפופולריות הגואה של הלוואות בצ'קים בשנים האחרונות אינה מקרית, והיא נובעת בעיקר מהחופש הפיננסי והמהירות שהמסלול הזה מציע בהשוואה למערכת הבנקאית השמרנית. היתרון המשמעותי ביותר הוא מניעת פגיעה במסגרת האשראי הבנקאית; מאחר שמדובר במימון חוץ-בנקאי לחלוטין, ההלוואה אינה חונקת את מסגרת העו"ש או כרטיסי האשראי שלכם, והבנק שלכם כלל לא מעורב בתהליך או מודע לו. מעבר לכך, מדובר בפתרון הפועל במהירות שיא בעוד שהבירוקרטיה הבנקאית עלולה להיגרר שבועות, כאן תקבלו אישור עקרוני ומזומן ביד בתוך שעות ספורות בלבד.
יתרה מזו, המסלול מצטיין בגמישות חסרת תקדים בתנאים, מה שמספק גלגל הצלה מצוין לאנשים או עסקים שסורבו בבנק בשל דירוג אשראי נמוך BDI או מחסור בבטחונות. כל זה מתבצע במינימום מסמכים ובירוקרטיה, ללא צורך בהעמדת נכסים כערבון או החתמת ערבים, אלא רק על בסיס הוכחת יכולת החזר בסיסית וחשבון בנק פעיל ותקין.
למי מתאימה הלוואה כנגד צ'קים דחויים?
הכלי הפיננסי הייחודי הזה נותן מענה מדויק למגוון רחב של קהלי יעד הזקוקים לפתרון תזרימי מיידי. הוא מתאים בראש ובראשונה לשכירים ועצמאים המוצאים את עצמם מול הוצאה פתאומית ובלתי צפויה, כמו טיפול שיניים דחוף, תיקון רכב יקר או שיפוץ הכרחי בבית, ואינם רוצים לפגוע בחסכונות שלהם. במקביל, זהו כלי קלאסי עבור בעלי עסקים המחפשים פתרון יעיל לגישור על פערי תזרים מזומנים מול לקוחות המשלמים בשיטת "שוטף פלוס", ובכך מונעים את עצירת הפעילות העסקית השוטפת. מעבר לכך, ההלוואה מהווה גלגל הצלה אולטימטיבי עבור אנשים ללא כרטיסי אשראי או כאלו שכבר ניצלו את מלוא מסגרת האשראי שלהם בבנק וזקוקים למקור מימון חיצוני, נגיש ולגיטימי מבלי להסתבך.
נורות אזהרה: ממה חשוב להיזהר?
לצד היתרונות הרבים, מדובר בכלי שצריך לדעת איך להשתמש בו בתבונה. הנה שלושה כללי ברזל:
1. חברה מורשת בלבד: לעולם אל תקחו הלוואה מגופים שאינם מחזיקים ברישיון למתן אשראי מטעם רשות שוק ההון, הביטוח והחיסכון. שוק אפור הוא מחוץ לתחום!
2. גובה הריבית: הלוואות מהירות וחוץ-בנקאיות נושאות לרוב ריבית גבוהה יותר מהלוואות בנקאיות רגילות. ודאו שאתם מבינים בדיוק מהי הריבית האפקטיבית כולל עמלות פתיחת תיק לפני שאתם חותמים.
3. סכנת צ'ק חוזר: אם צ'ק שנתתם יחזור מחוסר כיסוי, הדבר יוביל לעמלות כבדות, פגיעה קשה בדירוג האשראי שלכם BDI ובמקרים קיצוניים להליכי הוצאה לפועל. אל תתחייבו להחזר חודשי שאתם לא בטוחים ב-100% שתוכלו לעמוד בו.
מלכודת הדבש: איך לזהות שוק אפור שמתחזה לצ'יינג' לגיטימי?
האתגר הגדול ביותר בשוק המימון החוץ-בנקאי בישראל הוא תופעת זאבים בעור של כבש. כיום פועלים בארץ מאות משרדי חלפנות (צ'יינג'ים) המציגים חזות עסקית נורמטיבית לחלוטין – משרדים מפוארים, אתרי אינטרנט מושקעים וחוזים שנראים רשמיים אך בפועל מדובר בחברות קש המופעלות על ידי גורמים עברייניים וארגוני פשיעה (שוק אפור). כדי לא ליפול למלכודת שתחריב את חייכם, יש רק דרך אחת לבדוק את הגוף שמולכם: דרשו לראות תעודת רישיון למתן אשראי (מורחב או מותנה) בתוקף מטעם רשות שוק ההון, הביטוח והחיסכון, והצליבו את מספר הרישיון ישירות מול המאגר הממשלתי המקוון.
גוף לגיטימי יציג את הרישיון בגאווה ובשקיפות מלאה. אם המלווה מתחמק, מבקש מכם לחתום על מסמכים ריקים, דורש ערבויות במזומן מראש, או מציע תנאים שנשמעים "טובים מכדי להיות אמיתיים" ללא שום בדיקת רקע פיננסית – עזבו את המקום מייד. פנייה לגורם לא מפוקח עלולה להתחיל בהלוואה קטנה ולהסתיים באיומים, סחיטה וריביות נשך אסטרונומיות שאי אפשר לצאת מהן.
איך לבחור חברה להלוואה בצ'קים?
כדי להבטיח שאתם מקבלים את התנאים המשתלמים ביותר ושומרים על ביטחונכם הכלכלי, מומלץ לבצע סקר שוק קצר לפני שבוחרים את הגוף המלווה. הצעד הראשון והחשוב ביותר הוא בדיקת רישיון החברה; אל תתביישו לבקש את מספר הרישיון הרשמי שלה כדי לוודא שמדובר בגוף מפוקח וחוקי. מעבר לכך, התעקשו על שקיפות מלאה בתנאים חברה אמינה ומקצועית תציג בפניכם לוח סילוקין ברור ומפורט עוד לפני החתימה, המראה בדיוק מהו הסכום שנכנס לחשבון שלכם, מהו גובה הריבית האפקטיבית, וכמה כסף עתיד לרדת בכל חודש ללא "אותיות קטנות" או עמלות נסתרות. לבסוף, אל תוותרו על בדיקת המלצות וותק ברשת; חיפוש קצר בגוגל וברשתות החברתיות יחשוף בפניכם ביקורות וחוות דעת של לקוחות קודמים על רמת השירות, האמינות וההוגנות של הגוף המלווה, ויעזור לכם לקבל החלטה מושכלת בראש שקט.
לסיכום
הלוואה בצ'קים היא פתרון פיננסי מצוין, מהיר ויעיל לחציית תקופות לחוצות או למינוף תזרים המזומנים בעסק. עם זאת, כמו כל צעד פיננסי, המפתח להצלחה הוא אחריות ומידתנות. בדקו את יכולת ההחזר שלכם, בחרו בגוף מפוקח ומורשה, והשתמשו בכלי הזה כדי לצמוח לא כדי לשקוע.