
מערכת נתוני האשראי של בנק ישראל (קפטן קרדיט ודומיו) שינתה לחלוטין את חוקי המשחק. היום, כל גוף פיננסי יודע עלינו כמעט הכל בלחיצת כפתור. המשמעות? מי שסוחב איתו היסטוריה פיננסית מורכבת – צ'קים שחזרו, פיגורים בהלוואות או תיקים פתוחים – מקבל דירוג אשראי נמוך (BDI שלילי).
כשמגיעים לבקש הלוואה מהבנק עם נתונים כאלה, הדלת לרוב נסגרת מהר מאוד. אבל האם זה אומר שאין פתרון? ממש לא.
במדריך הזה נבין בדיוק מהן האפשרויות העומדות בפניכם לקבלת הלוואה למסורבים, איך משיגים הלוואה עם דירוג אשראי נמוך, ממה חייבים להיזהר, ואיך מתחילים לתקן את המצב לעתיד.
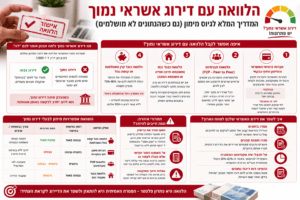
מה זה בכלל דירוג אשראי נמוך ולמה הבנק אומר לכם "לא"?
דירוג האשראי הוא סוג של "ציון דרך" שמודד את רמת הסיכון שלכם בעיני המלווים. הציון נע בדרך כלל בין 1 ל-1,000.
-
דירוג גבוה: מעיד על לווים "בטוחים" שיקבלו תנאים מעולים.
-
דירוג אשראי נמוך: מאותת לגופים הפיננסיים שישנו סיכון מוגבר שהכסף לא יחזור.
כשהבנק מזהה דירוג נמוך, הוא לרוב יסרב לבקשה באופן אוטומטי כדי להגן על עצמו. כאן נכנסות לתמונה חלופות המימון מחוץ למערכת הבנקאית הרגילה.
איפה אפשר לקבל הלוואה עם דירוג אשראי נמוך?
אם הבנק סירב לכם, שוק האשראי של ימינו מציע מספר ערוצים לגיטימיים (ומפוקחים) לקבלת מימון. להלן האפשרויות המרכזיות:
1. חברות כרטיסי האשראי והמימון החוץ-בנקאי
חברות האשראי (כמו כאל, מקס וישראכרט) וחברות מימון ציבוריות ומפוקחות, מוכנות לקחת סיכון גבוה יותר מהבנקים.
-
המלכוד: הסיכון מתורגם ישירות לריבית גבוהה יותר.
-
למי זה מתאים? למי שזקוק לסכום כסף מהיר לטווח קצר ויודע שיוכל לעמוד בהחזרים החודשיים.
2. הלוואות חברתיות (P2P – Peer to Peer)
פלטפורמות כמו Tene, BTB או בלנדר מחברות בין אנשים פרטיים שרוצים להשקיע את כספם לבין לווים. המערכת בוחנת את הפרופיל שלכם ומציעה הלוואה. גם כאן, ככל שהדירוג נמוך יותר, הריבית תהיה גבוהה יותר, אך תנאי הסף לרוב גמישים יותר מבנק מסחרי.
3. הלוואה כנגד נכס (משכנתא מדרגה שנייה או משכנתא הפוכה)
אם יש בבעלותכם דירה או נכס מקרקעין, זוהי "תעודת הביטוח" הטובה ביותר שלכם. גופים חוץ-בנקאיים וחברות ביטוח ישמחו להעניק לכם הלוואה כנגד שעבוד הנכס. מכיוון שיש להם בטוחה חזקה (הבית), הם מוכנים להעלים עין מדירוג האשראי הנמוך ולתת תנאים נוחים יחסית.
4. הלוואה כנגד קרן השתלמות או קופת גמל
אם יש לכם חיסכון פנסיוני נזיל (או אפילו לא נזיל בחלק מהמקרים), החברה המנהלת את הכסף יכולה להלוות לכם עד 70%-80% מערך הקופה. זהו הפתרון הזול והמשתלם ביותר בשוק, מכיוון שהכסף שלכם משמש כערבון, והריביות נמוכות להפליא – ללא קשר לציון ה-BDI שלכם.
השוואת אפשרויות מימון לבעלי דירוג נמוך
| אפיק המימון | רמת גמישות באישור | רמת הריבית | צורך בבטוחות / ערבים |
| הלוואה כנגד קופת גמל/השתלמות | גבוהה מאוד | נמוכה מאוד | הקופה עצמה משמשת כבטוחה |
| חברות מימון חוץ-בנקאי | בינונית-גבוהה | גבוהה | לרוב ללא בטוחות (ריבית פיצוי) |
| הלוואות P2P (חברתיות) | בינונית | בינונית – גבוהה | משתנה לפי הפרופיל |
| הלוואה כנגד שעבוד נכס | גבוהה מאוד | בינונית | שעבוד הדירה |
תמרורי אזהרה: ממה חייבים להיזהר?
כאשר נמצאים במצוקה פיננסית וזקוקים נואשות לכסף, קל ליפול למלכודות. הנה שלושה כללי ברזל שישמרו עליכם:
⚠️ חפשו תמיד את הרישיון: לעולם אל תקחו הלוואה מגוף שאינו מחזיק ברישיון למתן אשראי מטעם רשות שוק ההון, הביטוח והחיסכון. היזהרו מ"שוק אפור" ומודעות אנונימיות ברשתות החברתיות המבטיחות "כסף מזומן ללא בדיקות תוך שעה".
💳 אל תתפתו להחזר חודשי שלא תוכלו לעמוד בו: הלוואה בריבית גבוהה מדי עלולה ליצור כדור שלג שיחמיר את המצב הפיננסי שלכם ויוריד את דירוג האשראי שלכם עוד יותר.
🛑 עמלות תיווך מופקעות: חברות רבות מציעות "סיוע בגיוס הלוואה למסורבים". ודאו מראש מהי העמלה שלהן ואל תשלמו סכומי עתק מראש לפני שהכסף אצלכם ביד.
איך לשפר את דירוג האשראי שלכם לטווח הארוך?
הלוואה היא פתרון פלסטר, אבל המטרה האמיתית שלכם צריכה להיות תיקון השורש. דירוג אשראי אינו גזירת גורל – הוא דינמי ומשתנה בהתאם להתנהגות שלכם. הנה איך משפרים אותו:
-
עמדו בזמנים: הגדירו הוראות קבע ואל תתנו לצ'קים או לחיובים של כרטיסי אשראי לחזור, אפילו לא פעם אחת.
-
סגרו חובות קטנים: אם יש לכם פיגורים פתוחים או תיקי הוצאה לפועל קטנים, סגרו אותם בהקדם. עצם קיומו של תיק פתוח מוריד את הדירוג דרסטית.
-
אל תנצלו את מקסימום המסגרת: ניצול של 99% ממסגרת העו"ש או כרטיס האשראי מאותת למערכת שאתם "חונקים" את התקציב. השתדלו להישאר באזור ה-50%-60% ניצול.
-
הזמינו דוח ריכוז נתונים: פעם בשנה מגיע לכם דוח חינמי מבנק ישראל. בדקו שאין שם טעויות (לפעמים חובות שנסגרו עדיין מופיעים כפתוחים).
סיכום
קבלת הלוואה עם דירוג אשראי נמוך היא משימה אפשרית בהחלט, אך היא דורשת אחריות רבה. המפתח הוא להבין את חלופות המימון השונות, להשוות ריביות, לבחור בגוף מפוקח ולזכור שהמטרה הסופית היא להשתמש בכסף הזה כדי להתאזן – ולשפר את הדירוג לקראת העתיד.