
במציאות הכלכלית הנוכחית, כאשר הריביות במשק גבוהות ריבית בנק ישראל עומדת על 3.75% וריבית הפריים על 5.25%, הלחץ הפיננסי על משקי בית ועסקים בישראל מגיע לנקודת רתיחה. עבור מסורבי בנקים או אנשים הסובלים מדירוג פיננסי נמוך, הפיתוי לפנות לפתרונות מימון מהירים ומיידיים הוא עצום.
אחד המושגים המדוברים והמפחידי ביותר בעולם המימון הוא הלוואה בשוק האפור. אך מהו באמת השוק האפור, כיצד הוא מנצל את המערכת הדיגיטלית, מה ההבדל בינו לבין פתרונות לגיטימיים כמו הלוואה בצ'קים, ומהן הסכנות האמיתיות שאסור לכם להתעלם מהן?
ההבדל המשפטי: אשראי חוץ-בנקאי מוסדר מול שוק אפור
רבים נוטים לבלבל בין שני מושגים שונים בתכלית, והבלבול הזה עלול לעלות ביוקר:
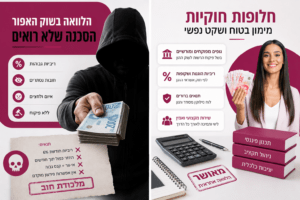
שוק האשראי החוץ-בנקאי המוסדר: כולל חברות כרטיסי אשראי, חברות מימון ציבוריות ופלטפורמות הלוואות חברתיות (P2P). גופים אלו פועלים תחת רישיון מורשה של רשות שוק ההון, הביטוח והחיסכון וכפופים באופן מלא לחוק אשראי הוגן. על פי החוק, הריבית המקסימלית שהם רשאים לגבות מוגבלת לתקרה ברורה ריבית בנק ישראל בתוספת 15 נקודות אחוז כ-18.75% שנתי.
השוק האפור/השחור: אלו הם גופים או אנשים פרטיים הפועלים ללא רישיון בתוקף ומחוץ לחוק. כל גוף שמציע לכם ריבית שחורגת מהתקרה החוקית (לדוגמה: ריבית קבועה של 6% בחודש, המצטברת למאות אחוזים בשנה מבצע עבירה פלילית של עושק וריבית נשך.
מסורבי בנקים: למה אנשים פונים לשוק האפור?
במרבית המקרים, הפנייה לאפיקים מסוכנים אינה הבחירה הראשונה של הלווה, אלא תוצאה של חוסר ברירה ומצוקה אמיתית. קבוצה גדולה של לקוחות בישראל מוגדרים כיום כמסורבי בנקים עקב מגוון סיבות פיננסיות המשתקפות בדו"ח ריכוז הנתונים שלהם, ובהן דירוג אשראי נמוך, עומס כבד של החזרי הלוואות קיימות ביחס לגובה ההכנסה, חריגות חוזרות ונשנות ממסגרת העו"ש, או היסטוריה של צ'קים והוראות קבע שחזרו.
למצבים אלו מתווספים לעיתים קרובות תיקים פתוחים בהוצאה לפועל, הליכי חדלות פירעון, או פשוט הכנסה חודשית שאינה יציבה ומספקת כדי לעמוד בתנאי הסף הנוקשים של המערכת הבנקאית. כאשר הדלתות בבנקים נטרקות לחלוטין, המלווים הבלתי חוקיים בשוק האפור מנצלים בציניות את המצוקה התזרימית הזו, ומפתים את הלווים באמצעות הצעה לקבלת כסף מהיר ומזומן בלי שאלות ובלי בדיקות רקע מלכודת שקל מאוד ליפול אליה אך קשה מאוד לצאת ממנה.
מלכודת החוב הנסתר במאגר נתוני האשראי של בנק ישראל
מאז כניסתו לתוקף של חוק נתוני אשראי, כל הלוואה לגיטימית שנלקחת בישראל מדווחת באופן אוטומטי אל מאגר נתוני האשראי של בנק ישראל ומשפיעה על האובליגו (סך ההתחייבויות) ועל כושר ההחזר של הלקוח כפי שהוא משתקף בדו"ח נתוני האשראי.
השוק האפור מנצל את הנקודה הזו ומציע ללווים חוב נסתר. מאחר שהם פועלים מחוץ לחוק, ההלוואות שלהם אינן מדווחות למאגר הרשמי. הלווה, שנושם לרווחה מכיוון שהבנק שלו לא רואה את החוב החדש, לא מבין שהוא נכנס למלכודת דבש. חוסר השקיפות הופך את סיכון המינוף לקטלני, שכן אין שום גוף מקצועי שמבקר את יכולת ההחזר האמיתית של הלווה.
האם הלוואה בצ'קים נחשבת לשוק אפור?
התשובה הקצרה היא: לא בהכרח.
קיימות חברות מימון חוץ-בנקאיות מורשות וצ'יינג'ים חוקיים לחלוטין המציעים פתרונות של הלוואה בצ'קים או ניכיון צ'קים דחויים תחת פיקוח רגולטורי מלא. מדובר בכלי לגיטימי לשיפור תזרים המזומנים, במיוחד עבור עסקים.
מנגד, הגבול דק מאוד: כאשר גורם פרטי או חברה ללא רישיון מציעים לכם הלוואה כנגד צ'קים, ללא הסכם מסודר ובריביות מופקעות, קיים סיכון משמעותי שמדובר בפעילות של שוק אפור לכל דבר ועניין. חובה לוודא את זהות הגוף המלווה לפני שמוסרים סדרת צ'קים.
נורות האזהרה הברורות: איך תזהו שמדובר בגוף עברייני?
העברת כספים במזומן: מכוח החוק לצמצום השימוש במזומן, גוף פיננסי מורשה ומפוקח לעולם לא יעניק לכם הלוואה במזומן ביד. מימון חוקי מועבר אך ורק באמצעות העברה בנקאית מתועדת לחשבון או בצ'ק למוטב בלבד.
היעדר בדיקת נתונים מינימלית: אם מציעים לכם עשרות אלפי שקלים מבלי לבקש תעודת זהות, דפי חשבון או מבלי למשוך נתונים ממאגר נתוני האשראי – אתם עומדים מול גורם עברייני.
הסתרת לוח הסילוקין: חברות חוקיות מחויבות להציג דף מידע ברור המפרט את סכום הקרן, גובה הריבית האפקטיבית וסך ההחזר הסופי. בשוק האפור התנאים משתנים באופן חד-צדדי, והחוב נוטה לתפוח במהירות מפלצתית הלוואה של 10,000 ₪ בריבית חודשית של 6% עלולה להפוך לחוב של כ-20,000 ₪ תוך שנה בלבד..
חלופות אשראי חוקיות ובטוחות
לפני שמקבלים החלטה מיואשת שעלולה להוביל לאמצעי גבייה אגרסיביים, איומים ופגיעה קשה במשפחה, חובה לבחון את החלופות המפוקחות הקיימות בשוק:
הלוואות כנגד בטוחות נזילות: אם יש ברשותכם קופת גמל או קרן השתלמות, ניתן לקבל הלוואה דיגיטלית מהירה של עד 80% מהכספים הנזילים. התהליך מהיר (24-48 שעות) והריביות הן מהאטרקטיביות ביותר בשוק (בסביבות ריבית הפריים).
ארגוני אשראי חברתי וגמ"חים: גופים חברתיים כמו קרן עוגן או גמ"חים קהילתיים מציעים פתרונות מיקרו-אשראי בריביות אפסיות או נמוכות במיוחד (3%-5% שנתי) לאוכלוסיות במצוקה זמנית או לעסקים קטנים.
פלטפורמות P2P הלוואות עמית לעמית: כמו חברת בלנדר מערכות טכנולוגיות המפגישות בין משקיעים פרטיים ללווים. תנאי הקבלה גמישים יותר מהבנקים, אך הכל נעשה תחת פיקוח הדוק ובמסגרת החוק.
סיכום
כאשר אדם או בעל עסק נמצאים במצוקה כלכלית חריפה, ההבטחה לקבל כסף מהיר בלי שאלות עלולה להישמע מפתה ומצילה חיים בטווח הקצר. בפועל, הלוואות מהשוק האפור הן לעיתים קרובות תחילתו של משבר כלכלי ואישי גדול בהרבה.
כיום קיימות בישראל חלופות חוקיות ובטוחות רבות, כולל הלוואות חוץ-בנקאיות מוסדרות, הלוואות כנגד קופות גמל וקרנות השתלמות, פלטפורמות P2Pוקרנות סיוע חברתיות. לפני כל התחייבות פיננסית, מומלץ לעצור, לבצע השוואת הצעות יסודית, להבין לעומק את העלות האמיתית של האשראי, והכי חשוב לוודא שהגוף המממן מחזיק ברישיון מתאים ובתוקף מטעם המדינה.