
נכון ליולי 2026, בעקבות סביבת הריבית הגבוהה בישראל, הביקוש למסלולי מימון חלופיים ובראשם הלוואות ללא ריבית גדל משמעותית בעשרות אחוזים. למרות זאת, האפשרויות לקבל מימון ללא ריבית והצמדה הן מוגבלות, סלקטיביות ותלויות בעמידה קשוחה בתנאי הזכאות של הגופים המלווים. מדריך זה נועד לעשות סדר מוחלט בשוק המימון.
בעולם שבו הריביות במשק גבוהות, יוקר המחיה שובר שיאים והמינוס בבנק חונק, המושג הלוואה ללא ריבית נשמע לרבים כמו הבטחה שיווקית ריקה מתוכן או מלכודת דבש מסוכנת. האם באמת קיימים גופים פיננסיים, בנקים או עמותות שמוכנים להלוות כסף בחינם? או שתמיד יש כאן קאץ' שמסתתר באותיות הקטנות?
אם אתם מחפשים הלוואה ללא ריבית והצמדה כדי לסגור את המינוס, לממן לימודים, להציל את העסק או להתמודד עם הוצאה רפואית דחופה הגעתם למדריך המקיף ביותר ברשת. בשורות הבאות ננתח לעומק את כל האפשרויות הריאליות שעומדות בפניכם, נציג טבלאות השוואה מפורטות, נבין מי באמת זכאי, ואיך עושים את זה נכון בלי ליפול למלכודות פיננסיות של שוק אפור או עמלות מוסתרות.
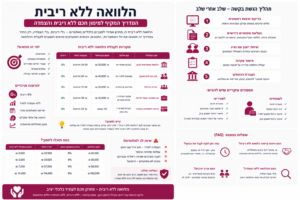
מה זה בכלל הלוואה ללא ריבית ואיך המנגנון עובד?
כאשר אנחנו לוקחים הלוואה לכל מטרה מהבנק או מחברת אשראי, הריבית היא מחיר הכסף הרווח הטהור של הגוף המלווה ופיצוי על הסיכון שהוא לוקח. הלוואה ללא ריבית היא מוצר פיננסי שבו הלווה מחזיר אך ורק את סכום המקור שלקח (הקרן), מחולק למספר תשלומים, ללא תוספת של ריבית שנתית או חודשית.
מלכודת ההצמדה: ריבית מול הצמדה למדד
זהו הסעיף החשוב ביותר שאתם חייבים להכיר. גופים רבים מפרסמים בגאווה הלוואה ללא ריבית, אך באותיות הקטנות מציינים כי ההלוואה צמודה למדד המחירים לצרכן.
-
הלוואה ללא ריבית אך עם הצמדה: אם המדד יעלה במהלך תקופת ההחזר (והוא עולה בסביבה אינפלציונית), יתרת החוב שלכם תגדל. ההחזר החודשי יתייקר, ובפועל שילמתם יותר כסף ממה שלקחתם.
-
הלוואה ללא ריבית וללא הצמדה: זהו "תור הזהב" של הלוואות. סכום הקרן נשאר קבוע לחלוטין מתחילת התקופה ועד סופה. השאיפה שלכם היא תמיד לחפש מסלול כזה.
המושגים הפיננסיים שאתם חייבים להכיר: טרמינולוגיה של שוק המימון
כדי שלא יבלבלו אתכם בבנק או בחברות המימון, בואו נבין את ההבדלים בין המסלולים הנפוצים:
הלוואה ללא ריבית מול הלוואה בריבית מסובסדת
בהלוואה ללא ריבית, הריבית היא בדיוק 0%. לעומת זאת, הלוואה בריבית מסובסדת היא הלוואה שבה גוף שלישי (כמו מעסיק, משרד הממשלה או מוסד אקדמי) משלם עבורכם את הריבית או חלק ממנה לגוף המלווה. עבורכם הריבית נמוכה מאוד (למשל ריבית הפריים מינוס אחוז מסוים), אך היא אינה אפס.
הלוואה ללא ריבית מול הלוואה בריבית פריים
רוב ההלוואות בשוק כיום צמודות לריבית הפריים (המורכבת מריבית בנק ישראל + 1.5%. כאשר ריבית הפריים גבוהה, ההלוואות הופכות ליקרות ומסוכנות מאוד מכיוון שהן משתנות. הלוואה ללא ריבית מנתקת אתכם לחלוטין מתנודות השוק ומספקת יציבות וודאות מוחלטת בהחזר החודשי.
המקורות המרכזיים: איפה באמת אפשר לקבל הלוואה ללא ריבית?
אף גוף מסחרי לא מחלק כסף בחינם ללא אינטרס. אז מי בכל זאת מציע מסלולים כאלו? המקורות מחולקים לארבעה מגזרים:
1. הלוואה ללא ריבית מהבנק (הטבות הצטרפות וסטודנטים)
בנקים מסחריים משתמשים במונח הלוואה ללא ריבית מהבנק ככלי שיווקי אגרסיבי לגיוס לקוחות איכותיים.
-
מעבירי משכורת: בנקים יציעו הלוואה ללא ריבית לשכירים או הלוואה ללא ריבית למינוס בגובה של עד 30,000 ₪, בתנאי שתפתחו חשבון ותתחייבו להעביר משכורת מעל סכום מסוים למשך מספר שנים.
-
הלוואה ללא ריבית לסטודנטים: הטבה ממוקדת של הבנקים מתוך הבנה שהסטודנט שנמצא כרגע במצוקה כלכלית זמנית יהפוך בעוד כמה שנים ללקוח אמיד שיקח משכנתא וינהל תיק השקעות.
2. הלוואה ללא ריבית מקרן ועמותות חברתיות (גמ"חים)
המגזר השלישי הוא הכתובת האמיתית למי שמחפש פתרון חברתי ללא מטרות רווח.
-
קבוצת עוגן (לשעבר קרן המועצה המקומית / אירונלד): הגוף הגדול בישראל המעניק הלוואה ללא ריבית מקרן ייעודית. הם מציעים הלוואה ללא ריבית לנזקקים, למשפחות בקושי כלכלי, לסטודנטים ולעסקים קטנים.
-
גמ"חים קהילתיים: מוסדות פיננסיים מסורתיים (נפוצים מאוד במגזר הדתי-חרדי אך פתוחים לכולם) המבוססים על הון קהילתי וערבות הדדית. הם מציעים הלוואות ללא ריבית, אך דורשים לרוב מספר ערבים פיזיים קשיחים.
3. הלוואה ללא ריבית דרך העבודה (ולעובדי מדינה)
המעסיק שלכם יכול להיות פתרון פיננסי מעולה.
-
הלוואה ללא ריבית לעובדי מדינה: דרך החברה למשק וכלכלה או קרנות ייעודיות של איגודי העובדים (הסתדרות המורים, קרנות השוטרים וכדומה).
-
הלוואה ללא ריבית לשכירים בחברות גדולות: חברות הייטק, משרדי רואי חשבון וגופים גדולים מציעים קרנות רווחה פנימיות המעניקות הלוואות גישור לעובדים. ההחזר מבוצע בצורה בטוחה באמצעות ניכוי ישיר מתלוש השכר החודשי.
4. הלוואה ללא ריבית אונליין ובאשראי (פריסה לתשלומים)
בכל פעם שאתם רוכשים מוצר ברשתות השיווק ומחלקים אותו ל-12 או 24 תשלומים שווים בכרטיס האשראי, קיבלתם הלוואה ללא ריבית אונליין. מי שמממן את הריבית הזו הוא העסק עצמו, שמשלם עמלה לחברת האשראי כדי להבטיח את סגירת העסקה מולכם.
טבלת השוואה מגה-מפורטת: מסלולי הלוואות ללא ריבית מול מסלולים חלופיים
| סוג המסלול | גוף מלווה | ריבית שנתית (ממוצעת) | סכום מקסימלי משוער | תקופת החזר מקסימלית | יתרונות מרכזיים | חסרונות ומגבלות |
| הלוואת הצטרפות לבנק | בנקים מסחריים | 0%$ | עד 30,000 ₪ | 24 – 36 חודשים | כסף מהיר, בנק מפוקח | דורש מעבר בנק והעברת משכורת קבועה |
| קרן חברתית (העוגן) | עמותות ללא רווח | 0% | עד 40,000 ₪ | עד 60 חודשים | תנאים סוציאליים, פריסה ארוכה | תהליך אישור ארוך, חובת ערבים |
| גמ"ח קהילתי | עמותות דתיות/מקומיות | 0% | עד 20,000 ₪ | 12 – 24 חודשים | ללא בדיקות דירוג אשראי מחמירות | חובת החתמת 2-3 ערבים איכותיים |
| קרן מעסיק / עובדי מדינה | מקום העבודה | 0% | עד 25,000 ₪ | עד 36 חודשים | החזר אוטומטי מהתלוש, אין בירוקרטיה | מוגבל רק לעובדים קבועים בעלי ותק |
| קרן השתלמות (חלופה) | חברות ביטוח/פנסיה | נמוכה מאוד (פריסה סביב הפריים) | עד 80% מהנזיל | עד 84 חודשים | הכסף שלכם משמש כבטוחה, אין פגיעה במסגרת | אינה 0%, סיכון פגיעה בחיסכון הפנסיוני |
| הלוואה חוץ בנקאית | חברות אשראי/מימון | משתנה (גבוהה מאוד) | עד 100,000 ₪ | עד 84 חודשים | דיגיטלית, הלוואה ללא ריבית מיידית (לכאורה) | הריבית בפועל רצחנית, עמלות גבוהות |
מחשבון חיסכון ויזואלי: כמה באמת תחסכו בהלוואה ללא ריבית?
כדי להבין את המשמעות הכלכלית של כסף בחינם, בואו נראה כמה כסף אתם חוסכים בהשוואה להלוואה לכל מטרה בריבית ממוצעת בשוק (לפי תקופת החזר של 36 חודשים):
-
הלוואה ללא ריבית עד 20,000 ₪:
-
בריבית שוק ממוצעת (8%): תשלמו סה"כ כ-22,550 ₪ (הפסד של 2,550 ₪ על ריביות).
-
במסלול ללא ריבית: תשלמו בדיוק 20,000 ₪. חיסכון נקי: כ-2,550 ₪.
-
-
הלוואה ללא ריבית עד 50,000 ₪:
-
בריבית שוק ממוצעת (9%): תשלמו סה"כ כ-57,200 ₪ (הפסד של 7,200 ₪ על ריביות).
-
במסלול ללא ריבית: תשלמו בדיוק 50,000 ₪. חיסכון נקי: כ-7,200 ₪.
-
-
הלוואה ללא ריבית עד 100,000 ₪ (במקרים חריגים של עסקים/משכנתאות):
-
בריבית שוק ממוצעת10%: תשלמו סה"כ כ-116,000 ₪ (הפסד של 16,000 ₪ על ריביות).
-
במסלול ללא ריבית: תשלמו בדיוק 100,000 ₪. חיסכון נקי: כ-16,000 ₪.
-
תנאי זכאות, מסמכים ותהליך האישור: מה מחכה לכם בדרך?
הביקוש המטורף להלוואות הללו מייצר סינון קפדני. כדי להגיע מוכנים ולהעלות את סיכויי האישור שלכם, הנה כל מה שאתם צריכים לדעת:
אילו מסמכים תצטרכו להציג?
-
צילום תעודת זהות כולל ספח מעודכן.
-
תדפיסי עובר ושב (עו"ש): של שלושת החודשים האחרונים מכל חשבונות הבנק שברשותכם.
-
הוכחת הכנסות: 3 תלושי שכר אחרונים (לשכירים) או שומה שנתית מרואה חשבון (לעצמאים).
-
דוח ריכוז נתונים (נתוני אשראי): גופים רבים ידרשו או ימשכו בעצמם את ה-BDI שלכם כדי לוודא שאין לכם חובות פתוחים או תיקי הוצאה לפועל.
איך נראה תהליך האישור הטיפוסי?
-
הגשת בקשה דיגיטלית: מילוי טפסים מקוונים והעלאת כל המסמכים שצוינו לעיל.
-
סינון ראשוני: בדיקת עמידה בקריטריונים הבסיסיים (גיל, רמת הכנסה, תקינות ה-BDI).
-
ועדת אשראי / ראיון: בעמותות כמו "העוגן" או בגמ"חים, תתקיים שיחה טלפונית או פרונטלית להבנת עומק הבעיה הכלכלית שלכם ויכולת ההחזר האמיתית.
-
החתמת ערבים: שלב קריטי שבו תצטרכו להביא 1-2 אנשים שיחתמו פיזית או דיגיטלית שהם ערבים לחוב במידה ולא תשלמו.
-
אישור סופי והעברת הכסף: לאחר השלמת הערבויות, הכסף מועבר ישירות לחשבון הבנק שלכם.
תוך כמה זמן מקבלים את הכסף?
-
בנקים (מסלולי דיגיטל): מיידי עד 3 ימי עסקים.
-
עמותות וגמ"חים חברתיים: בין שבועיים לחודש וחצי. הבירוקרטיה שם ארוכה יותר בשל המשאבים המוגבלים והצורך בבדיקה אנושית קפדנית.
חמשת חוקי הזהב לבחירת הלוואה ללא ריבית
טיפ של מומחים: לפני שאתם רצים לחתום על בקשה להלוואה ללא ריבית, עצרו ובצעו השוואה קרה בין מספר מסלולים. בדקו היטב את גובה ההחזר החודשי, לוודאו שאין עמלות נסתרות (כמו דמי ניהול או פתיחת תיק), ובחנו האם קיימת אפשרות לפירעון מוקדם ללא קנס. במקרים רבים, עמלות נסתרות גבוהות בהלוואה של "0% ריבית" הופכות אותה ליקרה ופחות משתלמת מאשר הלוואה לעסקים או הלוואה אישית רגילה בריבית נמוכה מאוד ומפוקחת.
5 המלכודות וההונאות הנפוצות שאתם חייבים להכיר:
-
עוקץ "דמי הרצינות" מראש: אם גוף כלשהו (במיוחד ברשתות החברתיות) מציע לכם הלוואה ללא ריבית אונליין או הלוואה למסורבי בנקים ללא תנאים, אך דורש תשלום מראש של 1,500 ₪ עבור "דמי פתיחת תיק" או "עמלת עו"ד" – עצרו מיד! מדובר בהונאה פלילית נפוצה. ברגע שתעבירו את הכסף, הגוף ייעלם.
-
הלוואות "בלון" ו"גרייס" מתהפכות: מציעים לכם שנה ראשונה ללא ריבית? ודאו היטב מה קורה בחודש ה-13. אם הריבית קופצת שם לרמות של שוק אפור, אתם נכנסים למלכודת מסוכנת.
-
פגיעה במסגרת האשראי הבנקאית: הלוואה מהבנק שלכם (גם אם היא ב-0% ריבית) תתפוס חלק משמעותי ממסגרת האשראי הכוללת שלכם, מה שעלול להגביל את הפעילות השוטפת של החשבון.
-
מס הכנסה על הלוואות מעסיק: אם קיבלתם הלוואה מהמעסיק ללא ריבית, רשות המיסים עשויה להתייחס לזה כאל "הטבה בשווי כסף" ולמסות אתכם על הפרש הריבית הרעיונית. בדקו זאת מול חשב השכר.
-
סנקציות על פיגור בתשלומים: מה קורה אם פספסתם תשלום אחד? בהלוואות רבות ללא ריבית, פיגור אחד קטן מבטל את ההטבה רטרואקטיבית ומפעיל ריבית פיגורים דרקונית.
22 שאלות ותשובות נפוצות הכל על הלוואות ללא ריבית
1. האם כל אחד זכאי לקבל הלוואה ללא ריבית?
ממש לא. הגופים המלווים מסננים באופן קפדני. הזכאות מותנית בהוכחת הכנסה קבועה, דירוג אשראי תקין, ולעיתים קרובות גם השתייכות לקבוצת יעד ספציפית (סטודנטים, נזקקים, עובדי מדינה) או העמדת ערבים.
2. כמה זמן לוקח לקבל אישור סופי לכסף?
בבנקים התהליך יכול לקחת בין מספר דקות (במסלול דיגיטלי ללקוחות קיימים) ל-3 ימי עסקים. בעמותות חברתיות וגמ"חים התהליך ארוך ומעמיק יותר ויכול לארוך בין שבועיים לחודש וחצי.
3. האם חובה להביא ערבים כדי לקבל הלוואה כזו?
בעמותות (כמו העוגן) ובגמ"חים קהילתיים, חובת הערבים היא כמעט מוחלטת (לרוב נדרשים 1-2 ערבים בעלי הכנסה יציבה). בבנקים, לעומת זאת, לרוב לא יידרשו ערבים אלא אם כן מצבכם הפיננסי גבולי, אך תידרש העברת משכורת קבועה.
4. האם אפשר לקבל הלוואה ללא ריבית עם BDI שלילי או נמוך?
זה קשה מאוד. בנקים וחברות מימון מסחריות יסרבו מיד. הסיכוי היחיד של לקוחות עם דירוג אשראי נמוך או מסורבי בנקים הוא פנייה לגמ"חים חברתיים קטנים, שבהם הדגש הוא על ערבות הדדית וערבים פיזיים חזקים ולא על הציון היבש במערכת נתוני האשראי.
5. האם עצמאים זכאים להלוואות ללא ריבית?
כן, אך התהליך מורכב יותר. עמותות מסוימות מפעילות מסלולים מיוחדים של הלוואה ללא ריבית לעסקים קטנים במטרה לעודד תעסוקה וצמיחה. העצמאי יידרש להציג שומות מס, דוחות רווח והפסד חתומים על ידי רואה חשבון ותוכנית עסקית בסיסית.
6. האם פנסיונרים יכולים לקבל הלוואה ללא ריבית?
פנסיונרים יכולים לקבל הלוואות כאלו בעיקר דרך הבנקים (במסגרת העברת קצבת פנסיה קבועה) או דרך עמותות חברתיות, בתנאי שקצבת הזקנה או הפנסיה שלהם מציגה יכולת החזר יציבה וברורה לחודשים הבאים.
7. האם אפשר לקחת יותר מהלוואה אחת ללא ריבית במקביל?
ברוב המוחלט של המקרים – לא. עמותות וגמ"חים מנהלים מעקב קפדני ולא יאשרו הלוואה נוספת כל עוד ההלוואה הקודמת לא נפרעה במלואה, כדי לא להביא את הלווה למצב של קריסה כלכלית וחדלות פירעון.
8. האם ניתן לבצע פירעון מוקדם של ההלוואה?
כן. מכיוון שאין כאן מרכיב של ריבית עתידית שהבנק מפסיד, ברוב המקרים ניתן לסגור את ההלוואה בכל שלב ללא שום קנס יציאה או עמלת פירעון מוקדם. עם זאת, תמיד חובה לוודא זאת בחוזה הכתוב.
9. האם יש קנס יציאה אם אני רוצה לסגור את החוב?
במסלולים אמיתיים ללא ריבית אין קנסות יציאה. קנסות (עמלות היוון) קיימים רק בהלוואות בריבית קבועה שבהן הגוף הפיננסי מפסיד רווח עתידי כתוצאה מהסגירה המוקדמת שלכם.
10. האם חייבים חשבון בנק פעיל כדי לקבל את המימון?
כן, באופן מוחלט. הכסף מועבר אך ורק באמצעות העברה בנקאית (זהב/מסב) או צ'ק לפקודת הלווה, וההחזרים החודשיים מבוצעים באמצעות הוראת קבע (הרשאה לחיוב חשבון) או ניכוי במקור. אין אפשרות להתנהל במזומן.
11. האם אפשר לקבל הלוואה ללא ריבית אם החשבון שלי במינוס?
כן, בנקים רבים מציעים הלוואה ללא ריבית למינוס בדיוק במטרה לכסות את מסגרת משיכת היתר (שהיא הריבית היקרה ביותר במערכת הבנקאית). התנאי הוא שהמינוס אינו חורג מהמסגרת המאושרת ואין היסטוריה של צ'קים חוזרים.
12. האם יש הגבלת גיל על לקיחת הלוואות כאלו?
הגיל המינימלי הוא 18 (גיל הכשרות המשפטית בישראל). הגיל המקסימלי משתנה – בנקים ועמותות נוטים להגביל את תקופת ההלוואה כך שתסתיים לכל המאוחר עד גיל 75-80, אלא אם כן יש ביטוח חיים או ערבים צעירים לחוב.
13. האם אפשר לקבל הלוואה ללא ריבית אונליין בצורה מלאה?
הבנקים מציעים הלוואה ללא ריבית בדיגיטל דרך האפליקציה באופן מלא ומיידי ללקוחות קיימים שעומדים בקריטריונים. בעמותות חברתיות, השלב הראשון הוא מקוון (אונליין), אך ההמשך דורש אינטראקציה אנושית והחתמת ערבים.
14. האם ההלוואה פוגעת או תופסת לי את מסגרת האשראי?
אם ההלוואה נלקחת מהבנק שבו מנוהל החשבון שלכם, היא לרוב תתפוס חלק ממסגרת האשראי הכללית של החשבון. אם היא נלקחת מגוף חיצוני (כמו עמותת העוגן או גמ"ח), היא אינה משפיעה על מסגרת האשראי הבנקאית שלכם (אך היא תופיע בדוח נתוני האשראי שלכם).
15. האם צריך להציג ביטחונות או נכסים (כמו דירה)?
להלוואות קטנות ובינוניות (עד 50,000 ₪) ללא ריבית אין צורך בשיעבוד נכסים או נדל"ן. הביטחונות הנדרשים הם תלושי שכר יציבים וחתימת ערבים בלבד.
16. האם חובה להציג תלושי שכר?
לשכירים – כן, חובה להציג בין 3 ל-6 תלושי שכר אחרונים. לעצמאים – חובה להציג אישורים מרשות המיסים ודוחות חתומים. מי שאין לו הכנסה מוכחת כלל (מובטל כרוני ללא קצבה) לא יוכל לקבל אישור, שכן אין לו יכולת החזר.
17. האם ההלוואה מתאימה לסטודנטים במהלך התואר?
בהחלט. הלוואה ללא ריבית לסטודנטים היא אחד המוצרים הפופולריים ביותר בבנקים. לעיתים קרובות היא ניתנת עם תקופת "גרייס" – כלומר, אתם מקבלים את הכסף בתחילת הלימודים, ומתחילים להחזיר את הקרן רק לאחר סיום התואר ותחילת העבודה.
18. האם יש הלוואות ללא ריבית לעסקים בהקמה?
ישנן קרנות פילנתרופיות ספציפיות המעניקות הלוואות ללא ריבית ליזמים באזורי פריפריה או לקבוצות אוכלוסייה מוגדרות (נשים יזמיות, בני המגזר הערבי, הקהילה החרדית ועוד). התהליך דורש הצגת תוכנית עסקית מפורטת ומקצועית.
19. מה קורה אם אני מפספס או מאחר בתשלום חודשי?
זוהי סכנה גדולה. פיגור בתשלום עלול להוביל לביטול מידי של הטבת ה-0%, הפעלת ריבית פיגורים רצחנית, פגיעה קשה בדירוג האשראי שלכם (BDI) ואף פתיחת הליכים משפטיים נגדכם ונגד הערבים שלכם.
20. איך הכי נכון לבצע השוואה בין מסלולי ההלוואה השונים?
אל תסתכלו רק על המילה "0% ריבית". בדקו את:
-
סכום ההחזר החודשי (האם הוא ריאלי עבורכם?).
-
עמלות ההקמה והטיפול.
-
קיומו של מנגנון הצמדה למדד.
-
מספר הערבים הנדרש מכם.
21. האם יש חובת תשלום מס הכנסה על הלוואה ללא ריבית?
לאנשים פרטיים הלוקחים מהבנק או מעמותה – אין מס. אולם, הלוואה ללא ריבית לשכירים הניתנת ישירות מהמעסיק נחשבת לטובת הנאה שמחייבת זקיפת שווי מס בתלוש המשכורת לפי תקנות מס הכנסה.
22. האם ניתן לבצע איחוד הלוואות למסלול אחד ללא ריבית?
באופן כללי, עמותות חברתיות לא יעניקו לכם 150,000 ₪ כדי לבצע איחוד הלוואות של כל חובותיכם. אך הן כן יכולות לתת לכם הלוואה קטנה ללא ריבית כדי לסגור חוב ספציפי ומעיק (כמו עיקול או חוב חריג), ובכך לסייע לכם להתחיל תהליך של הבראה כלכלית.
שורה תחתונה: איך מתקדמים מכאן בבטחה?
אם הגעתם למסקנה שאתם חייבים גיוס הון קצר ומסלול של הלוואה חוץ בנקאית הוא הפתרון הנכון עבורכם, אל תפעלו מתוך לחץ.
-
שלב ראשון: פנו לבנק שבו מנוהל החשבון שלכם ובדקו אילו הטבות מגיעות לכם כנגד סוג החשבון (סטודנט/שכיר/עובד מדינה).
-
שלב שני: בדקו מול מחלקת משאבי האנוש במקום העבודה שלכם האם קיימת קרן סיוע פנימית.
-
שלב שלישי: במידה ושני הערוצים הראשונים נחסמו, פנו לארגונים חברתיים מוכרים ומפוקחים (כמו קבוצת העוגן או גמ"חים רשמיים).
בכל מסלול שבו תבחרו, זכרו את הכלל המוביל: קראו היטב את החוזה, ודאו שאין עמלות חבויות או הצמדה למדד, והכי חשוב – ודאו שסכום ההחזר החודשי אכן יושב בצורה מושלמת בתוך התקציב המשפחתי שלכם כדי שלא תגיעו למצב של פיגורים.
הבהרה משפטית: המידע המופיע במאמר זה מיועד למטרות העשרה ואינפורמציה בלבד, ואינו מהווה ייעוץ פיננסי, משפטי או תחליף לייעוץ מקצועי מותאם אישית למצבו הכלכלי של הלווה. לקיחת הלוואה מחייבת שיקול דעת ובחינת יכולת ההחזר.