
אנחנו חיים בעידן שבו כסף הפך לקובץ דיגיטלי. פעם, כדי לקבל אשראי, הייתם צריכים ללבוש בגדים יפים, לקבוע פגישה, להדפיס שלושה חודשי עובר ושב ולשבת מול מנהל סניף הבנק בתקווה שהתעורר במצב רוח טוב.
היום, אתם יכולים לשכב על הספה ב-2:00 בלילה, ללחוץ על שלושה כפתורים בטלפון, ותוך פחות מ-120 שניות לקבל הודעת SMS: "חשבונך זוכה ב-80,000 ש"ח".
קל לחשוב שהשינוי הוא רק בממשק – שהטפסים פשוט עברו מהנייר למסך. אבל האמת עמוקה בהרבה. המעבר לאשראי דיגיטלי שינה לחלוטין את הכלכלה, הפסיכולוגיה והמתמטיקה שמאחורי הכסף שלכם. הנה הצצה למה שבאמת קורה מאחורי הקלעים של הלוואה דיגיטלית, ואיך זה משפיע על הכיס שלכם.
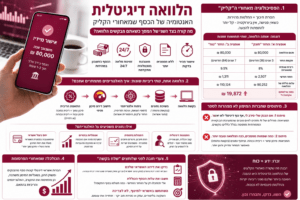
1. האנטומיה של ה-2:00 בלילה: הפסיכולוגיה מאחורי הלוואה דיגיטלית
שמתם לב פעם שחברות אשראי רבות מדווחות על שיא בבקשות להלוואות דווקא בשעות הלילה המאוחרות? זה לא מקרי, וזה קשור לפסיכולוגיה צרכנית של עידן השפע.
כאשר חסם החיכוךFriction מוסר כלומר, כשאין צורך להתעמת עם פקיד אנושי או להמתין בתור חסם ההגנה הפסיכולוגי שלנו נחלש. אישור מיידי מייצר אצלנו במוח דחף של סיפוק מיידי Instant Gratification.
המלכודת הצרכנית: רוב האנשים שבוחנים הצעת אשראי דיגיטלית מתמקדים בשורה אחת בלבד: גובה ההחזר החודשי. האלגוריתמים יודעים את זה. לכן, הם יציעו לכם לפרוס את ההלוואה לתקופה ארוכה כדי שההחזר החודשי ייראה "קטן ולא מורגש".
בואו נראה איך הפסיכולוגיה הזו עולה לכם בכסף אמיתי:
| פרמטר | אופציה א': החזר "חונק" אך קצר | אופציה ב': החזר "נוח" ופופולרי |
| סכום ההלוואה | 80,000 ₪ | 80,000 ₪ |
| תקופת החזר | 3 שנים (36 חודשים) | 7 שנים (84 חודשים) |
| ריבית שנתית (משוערת) | 8% | 9.5% (הריבית לרוב עולה כשהסיכון מתפרס על יותר שנים) |
| החזר חודשי | ~2,507 ₪ | ~1,311 ₪ |
| עלות כוללת של ההלוואה | 90,252 ₪ | 110,124 ₪ |
| כמה שילמתם "אקסטרה" לחברה? | 10,252 ₪ | 30,124 ₪ |
השורה התחתונה: אופציה ב' הרגישה הרבה יותר נוחה בנייד, אבל היא עלתה לכם כמעט 20,000 ₪ יותר.
2. הלוואה אחת, שתי ריביות שונות: איך המחשב מתמחר אתכם?
נניח שאתם והקולגה שלכם לעבודה, שמרוויח בדיוק כמוכם וגר באותה שכונה, מגישים בקשה לאותה הלוואה דיגיטלית באותו רגע. אתה מקבל הצעה לריבית של 6.5%, והוא מקבל הצעה ל-11%. איך זה הגיוני?
ברוכים הבאים לעולם ה-Risk-Based Pricing (תמחור מבוסס סיכון) המונע על ידי בינה מלאכותית ובנקאות פתוחה. כשאתם מאשרים לחברה גישה לנתונים הפיננסיים שלכם, ה-AI לא רק בודק אם יש לכם כסף בחשבון ברגע זה. הוא מנתח מאות "סיגנלים שקטים":
בקשת הלוואה
   │
   ▼
משיכת נתוני אשראי (בנקאות פתוחה / נתוני אשראי)
   │
   ▼
ניתוח אלגוריתמי (דפוסי הוצאות, יציבות תזרימית, החזרי צ'קים, היסטוריית אשראי)
   │
   ▼
חישוב דירוג סיכון פנימי (Credit Scoring)
   │
   ▼
התאמת הריבית: סיכון נמוך = ריבית נמוכה | סיכון גבוה = ריבית גבוהה (או דחייה)
אילו נתונים באמת משפיעים על האלגוריתם?
-
אנומליות בתזרים: המערכת מזהה אם ההכנסה שלכם יציבה או מורכבת מהעברות מזדמנות.
-
יחס ניצול אשראי (Credit Utilization): האם אתם תמיד נמצאים בקצה גבול המסגרת שלכם? מי שקרוב ב-90% לקצה המסגרת שלו נתפס כמסוכן פי כמה ממי שמנצל רק 30% ממנה, גם אם לשניהם יש אותו שכר.
-
התנהגות דיגיטלית: קצב הקלדת הנתונים, האם קראתם את התקנון (כן, מערכות מתקדמות מודדות זמן שהייה על מסמכי תנאים), ואפילו סוג המכשיר שממנו הגשתם את הבקשה יכולים להשפיע במודלים מסוימים על ציון הסיכון הכללי.
3. שבירת מיתוסים: מה שחברות המימון לא ממהרות לספר לכם
❌ מיתוס 1: "אם הבנק שלי סירב לי, אף גוף דיגיטלי לא יאשר לי הלוואה."
המציאות: לבנקים מסורתיים יש מערכת כללים קשיחה מאוד ושמרנית. חברות פינטק ואשראי דיגיטלי חוץ-בנקאי משתמשות במודלים של AI שיודעים לזהות "לווים טובים" שהבנק פספס בגלל ביורוקרטיה (למשל: פרילנסרים בתחילת דרכם עם הכנסה לא קבועה אך גבוהה).
❌ מיתוס 2: "כמה שפחות מסמכים, ככה ההלוואה טובה יותר."
המציאות: ההפך הוא הנכון. כשחברה מציעה לכם הלוואה "בלי מסמכים ובלי שאלות", היא לוקחת סיכון עיוור. איך היא מפצה על הסיכון הזה? היא מעלה את הריבית למקסימום המותר בחוק. ככל שתאפשרו למערכת לראות יותר נתונים (באמצעות בנקאות פתוחה), כך תמחור הסיכון שלכם יהיה מדויק והוגן יותר.
4. הכלכלה הגדולה שמאחורי הפרסומת הקטנה
שמתם לב שלפעמים הפיד שלכם מוצף בפרסומות לאשראי דיגיטלי, ובתקופות אחרות יש שקט יחסי? זה לא מקרי, זה קשור למאקרו-כלכלה.
חברות האשראי הדיגיטלי אינן מחזיקות כסף בכספות. הן קונות את הכסף שלהן מהבנקים הגדולים או משוק ההון (מוסדיים) ומוכרות אותו לכם במרווח מסוים (Spread). כאשר ריבית בנק ישראל או ריבית הפריים משתנות, או כשיש תנודות בשוק ההון, "חומרי הגלם" של החברות האלו מתייקרים או זולים, והן מתאימות את תקציבי השיווק והאלגוריתמים שלהן בהתאם.
צעדי חובה לפני שחותרים לאישור:
-
בדקו את דירוג האשראי שלכם (חוק נתוני אשראי): לפני שהאלגוריתם בודק אתכם, תבדקו אתם את עצמכם. הוציאו דוח ריכוז נתונים כדי לוודא שאין שם טעויות מהעבר שגוררות ריבית גבוהה סתם.
-
חשבו את עלות הכסף הכוללת: אל תגידו "אני יכול לעמוד ב-400 ש"ח בחודש". תשאלו: "כמה יעלה לי ה-80,000 ש"ח האלה בסוף התקופה?".
-
השתמשו באשראי למינוף, לא לצריכה: הלוואה דיגיטלית חכמה היא כזו שמייצרת לכם ערך עתידי (כמו לימודים, שדרוג עסק או סגירת חוב בריבית גבוהה בהרבה). הלוואה למימון חופשה מפנקת היא פשוט קניית מוצר צריכה במחיר יקר ב-30% ממחירו האמיתי.
לסיכום
מוכנים לבדוק את הזכאות שלכם ולקבל הצעה מותאמת אישית לנתונים שלכם? אל תתנו לאלגוריתם לנחש אתכם. לחצו כאן, חברו את נתוני האשראי שלכם בצורה מאובטחת, וקבלו הלוואה לכל מטרה בתוך דקות את הצעת המימון המדויקת והמשתלמת ביותר עבורכם.