
החלטתם שהגיע הזמן לשדרג את המגורים? בין אם מדובר בשיפוץ דירה מקיף מהיסוד, שדרוג המטבח, או פשוט רצון לקחת הלוואה לשיפוץ אמבטיה כדי להפוך אותה לספא ביתי הגעתם למקום הנכון.
שיפוץ נכס הוא אחד הצעדים המרגשים ביותר, אך הוא מלווה תמיד באתגר מורכב: מימון שיפוץ בית בצורה חכמה שאינה חונקת את התקציב המשפחתי. במדריך סמכותי זה נפרק את כל אפשרויות המימון בישראל, נציג נתונים אמיתיים, נחשב החזרים חודשיים, ונבין בדיוק איך להשיג הלוואה לשיפוץ הבית בתנאים האופטימליים ביותר עבורכם.
כמה באמת עולה שיפוץ בישראל?
לפני שרצים לבנק לבקש הלוואה לכל מטרה או הלוואה לשיפוץ דירה, חשוב להבין את סדרי הגודל הריאליים של העלויות. גוגל והגולשים מעריכים נתונים מדויקים.
להלן טבלת עלויות ממוצעת בשוק הבנייה והשיפוצים הנוכחי:
| סוג השיפוץ | עלות מוערכת ממוצעת (בש"ח) | היקף העבודה המקובל |
| צביעת דירה קוסמטית (4 חדרים) | 6,000 ₪ – 15,000 ₪ | תיקוני שפכטל קלים, צביעת קירות ותקרות בחומרים איכותיים |
| הלוואה לשיפוץ אמבטיה | 20,000 ₪ – 50,000 ₪ | פירוק, איטום מחדש, החלפת צנרת (אינסטלציה), חיפוי וכלים סניטריים |
| הלוואה לשיפוץ מטבח | 35,000 ₪ – 120,000 ₪ | פירוק, תכנון מחדש של ארונות, שיש, חיפוי קיר, נקודות חשמל ומים |
| שיפוץ דירה מלא (קומפלט) | 120,000 ₪ – 350,000 ₪+ | החלפת תשתיות (חשמל ואינסטלציה), שבירת קירות, ריצוף חדש, גבס ומיזוג |
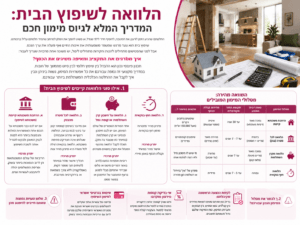
מפת דרכים: אפשרויות המימון המובילות לשיפוץ הבית
כדי להשיג מימון שיפוץ נכון, עליכם להכיר את ארבעת המסלולים המרכזיים בשוק הפיננסי בישראל:
א. הרחבת משכנתא קיימת (משכנתא לשיפוץ)
אם בבעלותכם נכס ויש לכם כבר משכנתא פעילה, תוכלו לפנות לבנק הממשכן ולבקש הגדלת משכנתא לטובת שיפוץ.
-
איך זה עובד? הבנק מאפשר לכם ללוות עד 50%-60% מערך הנכס (בכפוף להנחיות בנק ישראל והערכת שמאי עדכנית).
-
מתי זה מתאים? בשיפוצים גדולים ומקיפים שעלותם עולה על 120,000 ₪.
-
יתרון: הריביות כאן הן לרוב הנמוכות ביותר שתוכלו להשיג, וניתן לפרוס את ההחזר לטווח ארוך מאוד (עד 30 שנה).
ב. הלוואה בנקאית לכל מטרה
הלוואה פשוטה ומהירה דרך חשבון העובר ושב שלכם בבנק או בבנקים מתחרים.
-
מתי זה מתאים? לשיפוצים מהירים ונקודתיים כמו שדרוג חדר רחצה או רכישת רהיטים ומכשירי חשמל.
-
יתרון: תהליך אישור דיגיטלי מהיר, ללא צורך בשעבודים מורכבים או שמאות.
ג. הלוואה על חשבון קופת גמל או קרן השתלמות
המסלול החכם והזול ביותר שלא כולם מכירים. אם יש לכם חיסכון פנסיוני או קרן השתלמות שנצבר בה הון משמעותי, הגוף המנהל ישמח להלוות לכם כסף בריבית מצוינת, כאשר החיסכון שלכם משמש כבטוחה.
-
יתרון: ריביות אפסיות (לרוב פריים מינוס או פריים פלוס נמוך מאוד) ללא שבירת החיסכון וללא אובדן הטבות המס של הקרן.
ד. הלוואה חוץ בנקאית לשיפוץ הבית
פתרון מימוני הניתן על ידי חברות כרטיסי האשראי, חברות ביטוח או גופי מימון מורשים ומפוקחים.
-
מתי זה מתאים? כאשר הבנק שלכם מערים קשיים, כשהמסגרת הבנקאית שלכם לחוצה, או כשאתם זקוקים לפתרון של הלוואה מהירה לשיפוץ תוך 24 שעות ללא פגיעה באובליגו הבנקאי.
-
יתרון: גמישות מקסימלית ותנאי סף מקלים יותר מאשר במערכת הבנקאית השמרנית.
💡 טיפ זהב למימון חכם
מתכננים שיפוץ וזקוקים למימון? לפני שאתם מתחייבים להצעה הראשונה שקיבלתם מהבנק שלכם, מומלץ לבצע בדיקת זכאות מקיפה ולהשוות בין מספר מסלולי הלוואה שונים. השוואה נכונה יכולה לחסוך לכם עשרות אלפי שקלים בריביות לאורך תקופת ההחזר!
ראש בראש: הלוואה בנקאית מול הלוואה חוץ-בנקאית לשיפוץ
כדי לקבל את ההחלטה המדויקת ביותר, חשוב להבין את ההבדלים המהותיים בין שתי מערכות המימון המרכזיות:
| פרמטר להשוואה | הלוואה בנקאית | הלוואה חוץ-בנקאית |
| גובה הריבית | לרוב נמוכה עד בינונית (תלוי בדירוג האשראי) | בינונית עד גבוהה |
| מהירות קבלת הכסף | תוך מספר ימים עד שבועות (בכפוף לבירוקרטיה) | מהירה מאוד (לעתים קרובות תוך 24-48 שעות) |
| השפעה על האובליגו | תופסת חלק ממסגרת האשראי הכוללת בבנק | אינה משפיעה על המסגרת הבנקאית (הלוואה חיצונית) |
| רמת הגמישות | נמוכה ושמרנית (דורשת ביטחונות קשיחים) | גבוהה (התאמה אישית של מסלולי החזר) |
| פתרון למסורבי בנקים | כמעט בלתי אפשרי לקבל אישור | קיימות אפשרויות רבות בכפוף לבטוחות או דירוג פנימי |
מחשבון החזר עצמאי: כמה נשלם מדי חודש?
כדי שלא תופתעו מגובה ההחזר החודשי, הכנו עבורכם סימולציות החזר להלוואות בגדלים שונים (לפי ריבית שנתית ממוצעת של 6\% – 7\% במסלול שפיצר, המקובלת בשוק כיום):
סימולציית החזר חודשי ממוצע
-
הלוואה בגובה 50,000 ₪ (למשל עבור הלוואה לשיפוץ מטבח או מקלחת):
-
תקופת החזר: 60 חודשים (5 שנים)
-
ריבית שנתית משוערת: 7%
-
החזר חודשי משוער: כ-990 ₪ בחודש.
-
-
הלוואה בגובה 100,000 ₪ (עבור שיפוץ דירה חלקי):
-
תקופת החזר: 84 חודשים (7 שנים)
-
ריבית שנתית משוערת: 7
-
החזר חודשי משוער: כ-1,509 ₪ בחודש.
-
-
הלוואה בגובה 200,000 ₪ (עבור שיפוץ דירה מלא):
-
תקופת החזר: 120 חודשים (10 שנים)
-
ריבית שנתית משוערת: 6.5\%
-
החזר חודשי משוער: כ-2,271 ₪ בחודש.
-
חמש טעויות פיננסיות בשיפוץ שעולות עשרות אלפי שקלים
בתחום השיפוצים, טעויות קטנות בתכנון עולות ביוקר. הנה 5 המלכודות הנפוצות ביותר ואיך להתחמק מהן:
-
יציאה לדרך ללא תקציב מפורט מראש: אל תתחילו להרוס קירות לפני שיש לכם קובץ אקסל המפרט כל בורג, שקע חשמל ודלת.
-
אי-שמירה של רזרבה תקציבית (בלת"מ): קירות תמיד מסתירים הפתעות (רטיבות ישנה, חוטי חשמל לא תקניים). חובה לשמור לפחות 15% מסכום ההלוואה בצד למקרי חירום.
-
חתימה עם קבלן ללא חוזה עבודה מפורט: לעולם אל תסכימו לעבודה על בסיס לחיצת יד. החוזה חייב לכלול שלבי תשלום ברורים הקשורים להתקדמות העבודה בשטח.
-
תשלום מראש לקבלן: אחת הטעויות הקריטיות ביותר. קבלנים שמקבלים את רוב הכסף מראש מאבדים לעתים קרובות את המוטיבציה לסיים את העבודה בזמן. משלמים רק לפי קצב ההתקדמות!
-
לקיחת הלוואה ללא השוואת ריביות: הגשת בקשה לגוף אחד בלבד היא הפסד כספי נקי. בצעו מכרז ריביות בין לפחות שני בנקים וגוף חוץ-בנקאי אחד.
המדריך למשפץ החכם: תובנות ייחודיות שלא תמצאו במקום אחר
כדי להעניק לכם ערך מוסף אמיתי, ריכזנו עבורכם מספר שאלות אסטרטגיות שרוב האנשים נזכרים לשאול רק כשכבר מאוחר מדי:
מתי נכון לקחת את ההלוואה בפועל?
מומלץ להגיש את הבקשות למימון ולקבל אישור עקרוני לפני החתימה על חוזה העבודה עם הקבלן. יחד עם זאת, אל תמשכו את כספי ההלוואה לחשבון הבנק חודשים מראש, כדי שלא תתחילו לשלם ריבית על כסף ששוכב ללא שימוש. תזמנו את קבלת הכסף כשבוע לפני תחילת העבודה בפועל.
האם שיפוץ שמעלה את ערך הנכס מצדיק הרחבת משכנתא?
בהחלט כן. אם מדובר בשיפוץ שמטרתו להשביח את הנכס לפני מכירה או להפוך דירה ישנה לנכס מניב (חלוקה מותרת, שיפוץ מסיבי), השימוש בהרחבת משכנתא נחשב למינוף חכם. אתם משקיעים כסף זול יחסית (בריבית נמוכה של משכנתא) כדי להעלות את שווי הנכס באחוזים גבוהים בהרבה.
אילו מסמכים כדאי להכין מראש כדי לקצר את זמן האישור?
כדי לקבל הלוואה לשיפוץ הבית במהירות, הכינו מראש את התיקייה הבאה:
-
3 תלושי שכר אחרונים (עבור שכירים) או שומה שנתית אחרונה/אישור רואה חשבון (עבור עצמאיים).
-
תדפיסי עובר ושב של 3 החודשים האחרונים.
-
הצעת מחיר מפורטת או הסכם עבודה חתום מול קבלן השיפוצים (זה מראה לבנק רצינות ומוכיח את מטרת ההלוואה).
-
במידה ומדובר בהרחבת משכנתא: נסח טאבו עדכני של הנכס.
שאלות ותשובות נפוצות
האם אפשר לקבל הלוואה לשיפוץ ללא הון עצמי?
כן, ניתן לקבל הלוואה של 100% מעלות השיפוץ באמצעות הלוואות לכל מטרה או הלוואות חוץ-בנקאיות, כל עוד יכולת ההחזר החודשית שלכם מאפשרת זאת ודירוג האשראי שלכם חיובי.
כמה כסף מקסימום אפשר לקבל כהלוואה לשיפוץ?
בהלוואות לכל מטרה מקובל לקבל סכומים של עד 150,000 ₪ – 200,000 ₪ ללא בטחונות מורכבים. במידה ומבצעים הרחבת משכנתא, הסכום נגזר משווי הנכס ומשקל החוב הקיים עליו (עד לתקרה של 50%-60% מימון מהנכס).
כמה זמן לוקח לקבל את כספי ההלוואה?
הלוואה בנקאית או הלוואה חוץ-בנקאית לכל מטרה מאושרת לרוב תוך 24 עד 72 שעות. הרחבת משכנתא היא תהליך ארוך ומורכב יותר שיכול לקחת בין שבועיים לחודש, בשל הצורך בשמאות ובדיקות משפטיות של הבנק.
האם צריך ערבים לקבלת הלוואה לשיפוץ?
ברוב המקרים של הלוואות מודרניות (בנקאיות וחוץ-בנקאיות כאחד), אין צורך בערבים במידה ודירוג האשראי שלכם (דירוג ה-BDI) תקין ויציב. במידה ודירוג האשראי נמוך, הגוף המלווה עשוי לדרוש ערב או בטוחה אחרת.
האם קיים פתרון של הלוואה לשיפוץ למסורבי בנקים?
בהחלט. לקוחות אשר סורבו בבנק מסיבות שונות (כמו היסטוריית אשראי בעייתית או חוסר נזילות זמני) יכולים לפנות לפתרונות של מימון חוץ-בנקאי מבוסס נכס (למשל, משכנתא מדרגה שנייה מגופים מורשים) או הלוואות המותאמות אישית לנתוני אשראי מורכבים.
מה עדיף – הלוואה רגילה לכל מטרה או הרחבת משכנתא?
אם עלות השיפוץ נמוכה מ-100,000 ₪, עדיף לרוב לקחת הלוואה רגילה לכל מטרה כדי להימנע מהוצאות השמאות והבירוקרטיה הכבדה של המשכנתא. לשיפוצים מקיפים ויקרים יותר, הרחבת משכנתא היא כמעט תמיד האופציה המשתלמת כלכלית בזכות הריביות הנמוכות ופריסת התשלומים הרחבה.
האם עצמאים יכולים לקבל הלוואה לשיפוץ באותם תנאים כמו שכירים?
עצמאים יכולים לקבל תנאים מצוינים, אך תהליך החיתום (בדיקת זכאות הלווה) עבורם קפדני יותר. עצמאי יידרש להציג אישורי הכנסה מרואה חשבון, שומות מס ודוחות רווח והפסד עדכניים כדי להוכיח את כושר ההחזר שלו.
האם יש עמלת פירעון מוקדם על הלוואות לשיפוץ?
בהלוואות בנקאיות או חוץ-בנקאיות רגילות לכל מטרה, לרוב אין עמלות פירעון מוקדם (או שישנן עמלות זניחות למדי). במסלולי משכנתא, לעומת זאת, ייתכן ותידרשו לשלם עמלת היוון ("קנס פירעון מוקדם") במידה והריבית בשוק ביום הפירעון תהיה נמוכה מהריבית שבה נלקחה ההלוואה. מומלץ לבדוק נקודה זו מראש בחוזה ההלוואה.
האם ניתן לפרוס הלוואה לשיפוץ ל-10 שנים ומעלה?
במסגרת הלוואה לכל מטרה רגילה, מרבית הגופים מאפשרים פריסה של עד 7 או 8 שנים לכל היותר. פריסה של 10 שנים ומעלה (עד 30 שנה) אפשרית כמעט אך ורק דרך מסלולי משכנתא או הרחבת משכנתא קיימת.
האם כדאי להשתמש בכרטיס אשראי כדי לממן את רכישת חומרי השיפוץ?
מומלץ להימנע מכך ככל הניתן. עסקאות תשלומים מרובות בכרטיסי אשראי חונקות את מסגרת האשראי השוטפת שלכם, מקשות על ההתנהלות הפיננסית היומיומית, ומגיעות לעתים קרובות עם ריביות גבוהות משמעותית מאלו שתקבלו בהלוואה ייעודית מתוכננת מראש.
בשורה התחתונה: כך תתחילו את השיפוץ בראש שקט
שיפוץ מוצלח נמדד לא רק במטבח המעוצב או בריצוף החדש, אלא ביכולת שלכם לישון בשקט בלילה ביום שאחרי שהפועלים עוזבים את הבית.
הדרך לשיפוץ חכם עוברת בתכנון תקציבי ללא פשרות, השוואת ריביות יסודית בין מספר מקורות מימון (בנקים, קרנות השתלמות וגופים חוץ-בנקאיים), ושמירה על מרווחי ביטחון תקציביים שימנעו מכם להיקלע ללחץ פיננסי במהלך הדרך. שתהיה עבודה פורייה ושיפוץ קל ומוצלח!