
בעולם הפיננסי המודרני, הצורך במימון נגיש ומהיר יכול לפגוש אותנו בכל שלב בחיים. בין אם מדובר בשיפוץ מקיף לבית, רכישת רכב משפחתי, מימון לימודים אקדמיים או סגירת המינוס כדי לצאת לדרך חדשה הבחירה במסלול המימון הנכון היא קריטית. אחת האפשרויות הפופולריות והיציבות ביותר בשוק כיום היא הלוואה בהוראת קבע.
אבל מה זה אומר בפועל, איך זה משפיע על חשבון הבנק שלכם, ומהם היתרונות והחסרונות שחובה להכיר לפני שותמים? במדריך המקצועי שלפניכם נפרק את כל השאלות החשובות, כדי שתוכלו לקבל החלטה כלכלית מושכלת.
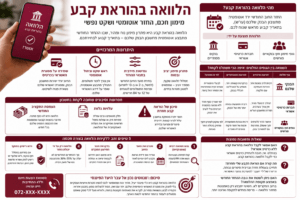
אחד המסלולים הנפוצים ביותר כיום הוא הלוואה בהוראת קבע.
למרות שהמונח מוכר, לא מעט אנשים אינם יודעים מה באמת עומד מאחוריו. האם זו הלוואה מיוחדת? האם היא בטוחה? מה היתרונות שלה לעומת תשלום בכרטיס אשראי? האם היא מתאימה גם למי שסורב בבנק?
מהי הלוואה בהוראת קבע וכיצד היא עובדת?
הלוואה בהוראת קבע היא פתרון מימון שבו החזר החוב החודשי מתבצע באופן אוטומטי באמצעות הרשאה לחיוב חשבון הבנק של הלווה (ולא דרך מסגרת כרטיס האשראי). בכל חודש, בתאריך קבוע מראש שנוח לכם, הגוף המלווה מושך את סכום ההחזר ישירות מחשבון העובר ושב (עו"ש).
מסלול זה מוצע כיום על ידי: בנקים מסחריים, חברות כרטיסי אשראי , גופי מימון חוץ-בנקאיים מורשים
חשוב לדעת: בשונה מהלוואות בכרטיסי אשראי, הלוואה באמצעות הוראת קבע אינה תופסת את מסגרת האשראי של הכרטיס שלכם. המשמעות היא שאתם יכולים להמשיך להשתמש בכרטיס לקניות השוטפות שלכם ללא הפרעה.
היתרונות המרכזיים של הלוואות בהוראת קבע
לפני שבוחרים פתרון אשראי, כדאי להבין מדוע מדובר באחד המסלולים המבוקשים ביותר בישראל: שמירה על מסגרת האשראי בכרטיס
מכיוון שהחיוב יורד ישירות מחשבון הבנק, מסגרת האשראי שלכם בחברות המדיה ויזה, מאסטרקארד וכו' נשארת פנויה לחלוטין לחיובי תזרים שוטפים, הוראות קבע אחרות והוצאות בלתי צפויות. ראש שקט וניהול אוטומטי
אין צורך לזכור לבצע העברות ידניות או לחשוש מפיגורים בתשלומים בשל שכחה. התהליך מבוצע על אוטומט מה ששומר על מוסר התשלומים שלכם ומגן על דירוג האשראי שלכם (נתוני אשראי). גמישות מירבית בתנאי ההחזר
רוב הגופים הפיננסיים מאפשרים לכם להתאים את מועד החיוב החודשי (למשל, ב-2 או ב-10 לחודש) בצמוד ליום כניסת המשכורת. בנוסף, ניתן לפרוס את התשלומים לטווחים קצרים או ארוכים, לרוב בין 12 ל-84 חודשים.
השוואה בין הגופים המלווים: איפה הכי משתלם לקחת?
כדי לעשות לכם סדר, ריכזנו את ההבדלים המרכזיים בין סוגי הגופים המציעים הלוואות בהוראת קבע:
| גוף מלווה | יתרונות מרכזיים | חסרונות פוטנציאליים | למי זה מתאים? |
| הבנק הביתי שלכם | ריביות לרוב נמוכות יותר, היכרות מעמיקה עם הלקוח. | בירוקרטיה קשוחה יותר, משפיע על האובליגו הכללי בבנק. | לבעלי היסטוריית אשראי נקייה שמחפשים את המחיר הזול ביותר. |
| חברות כרטיסי אשראי | תהליך דיגיטלי מהיר, אין צורך בערבים, הפרדה מחשבון העו"ש. | ריבית ממוצעת גבוהה יותר מזו של הבנק. | למי שצריך כסף מהיר ללא פגיעה במסגרת הכרטיס ובלי לערב את הבנק. |
| גופים חוץ-בנקאיים מורשים | אישור מהיר (לעיתים תוך שעות), פתרונות גם למסורבי בנק. | ריביות גבוהות משמעותית, סכנות של חוסר פיקוח בגופים לא מוכרים. | למי שזקוק לפתרון דחוף ומחזיק ביכולת החזר מוכחת. |
חסרונות וסיכונים שחובה לקחת בחשבון
לצד הנוחות, מדובר בהתחייבות פיננסית לכל דבר, וכדאי להכיר את נקודות התורפה:
-
סיכון של הוראת קבע חוזרת אם הגעתם למועד החיוב ואין בחשבון יתרה מספקת או מסגרת עו"ש (אוברדרפט) מתאימה, הוראת הקבע תסורב. אירוע כזה גורר קנסות, ריבית פיגורים, ועלול לפגוע קשות בדירוג האשראי שלכם במערכת נתוני האשראי של בנק ישראל.
-
עלויות נלוות: חלק מהגופים גובים עמלת פתיחת תיק או עמלות טיפול חודשיות שמייקרות את העלות האפקטיבית של ההלוואה.
-
העמסת התקציב החודשי: הלוואה היא לא כסף במתנה. מדובר בהוצאה קבועה שמצמצמת את ההכנסה הפנויה שלכם בכל חודש.
5 טיפים זהב ללקיחת הלוואה בצורה חכמה
-
בצעו השוואת ריביות (שופט קניות): אל תסתפקו בהצעה הראשונה. קבלו לפחות 3 הצעות שונות מגופים שונים והשוו את ה-IRR (העלות השנתית הממשית).
-
סנכרנו את מועד החיוב: הגדירו את ירידת הוראת הקבע ליומיים-שלושה לאחר יום כניסת המשכורת או ההכנסה הקבועה שלכם.
-
בדקו את תנאי הפירעון המוקדם: ודאו מראש האם במידה ותירצו לסגור את ההלוואה מוקדם (למשל, בעקבות קבלת סכום חד-פעמי), תידרשו לשלם קנסות יציאה או עמלות היוון.
-
הלוואה רק על פי יכולת החזר: הכלל הכלכלי אומר שסך ההחזרים החודשיים שלכם (כולל משכנתא והלוואות אחרות) לא יעלה על 30% עד 35% מההכנסה נטו של משק הבית.
-
ודאו רישיון בתוקף: אם בחרתם במסלול חוץ-בנקאי, ודאו שלגוף יש רישיון למתן אשראי מטעם רשות שוק ההון, הביטוח והחיסכון.
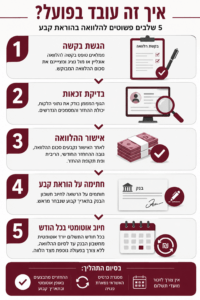
שאלות ותשובות נפוצות
האם חייבים שיהיה כרטיס אשראי?
לא.
זו אחת הסיבות שהמסלול הזה הפך לפופולרי.
אם קיימת אפשרות לבצע הרשאה לחיוב חשבון, במקרים רבים אין צורך לשלם באמצעות כרטיס אשראי.
כמובן שכל גוף מימון קובע את תנאי ההתקשרות שלו.
למי מתאימה הלוואה בהוראת קבע?
המסלול יכול להתאים ל: שכירים , עצמאים ,גמלאים ,בעלי עסקים ,אנשים שמעדיפים לא להשתמש במסגרת האשראי , מי שמעוניין בהחזר חודשי קבוע וברור.
האם אפשר לקבל הלוואה גם אם הבנק סירב?
זו אחת השאלות הנפוצות ביותר.
סירוב בבנק אינו אומר בהכרח שלא ניתן לקבל הלוואה למסורבים.
לכל גוף מימון יש מדיניות חיתום שונה ושיקולים שונים.
ישנם מקרים שבהם בקשה שנדחתה בבנק נבחנת באופן שונה אצל גוף מימון אחר.
עם זאת, כל בקשה נבדקת לגופה, ואין אפשרות להבטיח אישור.
מה בודקים לפני אישור ההלוואה?
הגוף המממן בוחן מספר גורמים, ביניהם: יכולת ההחזר ,הכנסות ,יציבות תעסוקתית, התחייבויות קיימות, נתוני אשראי, היסטוריית התשלומים ,מצב חשבון הבנק.
המטרה היא לוודא שההלוואה מתאימה ליכולת ההחזר של הלווה.
האם אפשר לבחור את תאריך ההחזר?
במקרים רבים כן. חלק מהגופים מאפשרים להתאים את מועד החיוב ליום שבו נכנסת המשכורת כך קל יותר לנהל את תזרים המזומנים.
מה קורה אם אין כסף בחשבון?
אם אין יתרה מספקת במועד החיוב, התשלום עלול שלא להתבצע.
במקרה כזה:
- ייתכן חיוב בעמלות.
- ייתכן שהחיוב יבוצע שוב במועד אחר.
- עלולות להיות השלכות בהתאם להסכם ההלוואה.
לכן חשוב לוודא שיש כיסוי בחשבון במועד החיוב.
האם ניתן לפרוע את ההלוואה לפני הזמן?
במקרים רבים כן.
חלק מהגופים מאפשרים פירעון מוקדם מלא או חלקי.
לפני קבלת ההחלטה כדאי לבדוק:
- האם קיימת עמלת פירעון מוקדם.
- כיצד הפירעון משפיע על הריבית.
- האם ניתן לקצר את התקופה או להקטין את ההחזר.
האם הוראת קבע בטוחה?
כן, כאשר עובדים מול גוף פיננסי מורשה ופועלים בהתאם להסכם הוראת הקבע אינה מאפשרת לגבות כל סכום שרוצים החיובים מתבצעים בהתאם להסכם שנחתם בין הצדדים בכל מקרה מומלץ:
לקרוא את תנאי ההלוואה.
- להבין את גובה ההחזר.
- לבדוק את הריבית.
- לשמור עותק של ההסכם.
סיכום: מנווטים נכון אל עבר היעד הפיננסי
הלוואה בהוראת קבע מהווה כלי פיננסי יעיל, מהיר ונוח שמאפשר לכם להשיג מטרות אישיות ועסקיות בלי לחנוק את מסגרת האשראי היומיומית שלכם.הלוואה לכל מטרה יחד עם זאת, הסוד להצלחה טמון בתכנון אחראי. הקפידו לבצע השוואת מחירים, לקרוא את האותיות הקטנות בחוזה, ולוודא מעל לכל ספק שאתם מסוגלים לעמוד בהחזר החודשי לטווח הארוך.