
כל בעל עסק קטן מכיר את הרגע הזה: העסק עובד, הלקוחות מרוצים, אבל בשביל לקפוץ מדרגה או פשוט כדי לשרוד את פער תזרים המזומנים הבא צריך כסף. יועצים עסקיים אוהבים לקרוא לזה "מינוף", אבל בפועל, גיוס אשראי הוא אחד המהלכים המלחיצים ביותר עבור יזמים.
הבעיה היא שרוב בעלי העסקים ניגשים לתהליך הזה הפוך: הם מחפשים כסף כשהם כבר חונקים את תזרים המזומנים, ומסכימים לכל תנאי שמציעים להם. כדי שזה לא יקרה לך, כדאי להבין איך המערכת עובדת באמת ואיך לקחת הלוואה בצורה חכמה.
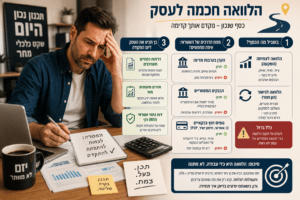
1. השאלה הראשונה: בשביל מה הכסף? ולא, כדי שיהיה זו לא תשובה
גופים מממנים בין אם זה בנק, חברה חוץ-בנקאית או קרן מדינה רוצים לדעת בדיוק לאן הכסף הולך. למה? כי המטרה מגדירה את הסיכון.
-
הלוואה לצמיחה השקעה: רכישת ציוד, פתיחת סניף נוסף או קמפיין שיווקי אגרסיבי. אלו הלוואות שמייצרות כסף והבנקים אוהבים אותן, כי קל לראות איך הן יוחזרו.
-
הלוואה לגישור הון חוזר: סגירת פערים של שוטף + 90, תשלום לספקים לפני שהלקוחות משלמים. זהו צורך לגיטימי, אך הוא דורש ניהול קפדני כדי שההלוואה לא תהפוך לפלסטר זמני על בעיה מבנית בעסק.
כלל ברזל: לעולם אל תקחו הלוואה כדי לכסות הפסדים מתמשכים של עסק לא רווחי. הלוואה לא פותרת מודל עסקי כושל היא רק מגדילה את כדור השלג.
2. מפת הדרכים של הלוואה לעסק קטן: איפה מחפשים?
השוק היום כבר מזמן לא נמצא רק בידיים של הבנקים הגדולים. האפשרויות מגוונות, ולכל אחת תג מחיר משלה:
א. הקרן בערבות מדינה
המסלול המבוקש ביותר בישראל לעסקים קטנים.
-
היתרון: המדינה ערבה לחלק גדול מהסכום, מה שמפחית את הצורך בביטחונות קשיחים מהבית כמו שעבוד נכסים. התנאים לרוב נוחים משמעותית מהשוק החופשי.
-
החיסרון: ביורוקרטיה. התהליך לוקח זמן, דורש הגשת תוכנית עסקית מפורטת ועמידה בקריטריונים נוקשים.
ב. הבנקים המסחריים
הכתובת הטבעית, במיוחד הבנק שבו מנהל העסק את החשבון השוטף שלו.
-
היתרון: אם ההיסטוריה הבנקאית שלכם נקייה ביצועים טובים של החשבון, אישור האשראי יכול להיות מהיר יחסית.
-
החיסרון: בנקים נוטים להיות שמרנים מאוד. הם יבקשו ערבויות, שעבודים ויושפעו מאוד מסימני אזהרה קטנים כמו חריגה קלה ממסגרת האשראי.
ג. גופים חוץ-בנקאיים (חברות כרטיסי אשראי, מימון ישיר, פלטפורמות P2P)
שחקנים שתפסו תאוצה ענקית בשנים האחרונות.
-
היתרון: מהירות שיא וגמישות. לעיתים הכסף בחשבון תוך 48 שעות, בלי לשאול יותר מדי שאלות ובלי להעמיס על מסגרת האשראי הבנקאית האובליגו.
-
החיסרון: המחיר. הריביות כאן כמעט תמיד יהיו גבוהות יותר מאשר בבנק. זהו פתרון מעולה לטווח קצר או לגישור מהיר, אך מסוכן כמקור מימון ארוך טווח.
3. כך תכינו את העסק ליום הפקודה
גוף פיננסי לא בודק רק כמה כסף אתם מבקשים, הוא בודק את ההתנהלות שלכם. הנה שלושה צעדים שיגדילו את הסיכוי שלכם לקבל "כן" ובתנאים טובים:
-
דו"חות כספיים מעודכנים: אל תגיעו לבנק עם דו"ח רווח והפסד מלפני שנה. תדאגו שרואה החשבון שלכם יספק נתונים חצי-שנתיים מעודכנים.
-
תזרים מזומנים חזוי: תראו לבנק שאתם יודעים בדיוק מאיפה יגיע הכסף להחזר החודשי בשנה הקרובה.
-
שמרו על "דו"ח נתוני אשראי" (BDI) נקי: צ'ק אחד שחזר או הוראת קבע שבוטלה בשל חוסר כיסוי בחודשים האחרונים יכולים לפסול אתכם אוטומטית, או להקפיץ את הריבית לרמות לא הגיוניות.
סיכום: הלוואה לעסק קטן היא כלי עבודה, לא מתנה
הלוואה לעסק קטן?הלוואה עסקית היא כמו דלק למנוע. אם המנוע תקין, הדלק ייקח אתכם רחוק. אם המנוע מקולקל, תוספת דלק רק תגרום לשריפה גדולה יותר.
לפני שחתמתם על הניירות, ודאו שאתם מבינים לא רק את סכום ההחזר החודשי, אלא גם את הריבית הריאלית (דרישת ריבית פריים פלוס X%) ואת העמלות הנלוות עמלת הקצאת אשראי, דמי טיפול. קחו רק את מה שאתם צריכים, ורק כשאתם יודעים בדיוק איך תחזירו.